Montrer le sommaire Cacher le sommaire
- Erreur de bricolage et garanties d’assurance qui paie ?
- Perçage d’une canalisation que couvre l’assurance ?
- Fuite apparue plusieurs jours après les travaux quelles conséquences ?
- Bricolage électrique et risques d’incendie que prévoir ?
- Dommages causés à autrui êtes-vous couvert ?
- Matériel emprunté ou loué êtes-vous protégé ?
- Quand le bricolage dépasse l’amateurisme quels travaux demandent un pro ?
- Que faire si le bricolage se transforme en sinistre quelles démarches suivre ?
Réparer une fuite, installer un luminaire ou changer un robinet peut sembler anodin et permettre d’économiser sur la facture d’un artisan, mais un geste mal maîtrisé suffit parfois à transformer un petit chantier en sinistre aux conséquences lourdes. Les problèmes qui suivent un bricolage touchent des domaines variés comme la plomberie, l’électricité ou la structure du logement, et soulèvent une question centrale : votre assurance habitation prendra-t-elle en charge les coûts ? Comprendre la différence entre la réparation de votre erreur et l’indemnisation des dégâts qu’elle provoque aide à mieux anticiper les risques et à éviter de mauvaises surprises.
Erreur de bricolage et garanties d’assurance qui paie ?
La première chose à retenir consiste à distinguer l’origine du sinistre et ses conséquences. Selon votre contrat, certaines garanties comme le dégât des eaux ou la responsabilité civile peuvent entrer en jeu ou non, selon les circonstances de l’accident.
Quels sont les différents tests d’allergie et comment se déroulent-ils ?
Assurance habitation : qui paie si un bricolage à la maison tourne mal ?
La prise en charge varie aussi en fonction des exclusions, des franchises et des limites de votre police. Une fuite due à un raccord mal serré n’a pas la même qualification qu’un dégât important qui s’étend à plusieurs pièces.
Perçage d’une canalisation que couvre l’assurance ?
Un foret qui traverse une conduite est un sinistre fréquent lors des travaux de fixation d’étagères ou d’armoires. L’assurance peut intervenir, mais tout dépend de la nature du dommage et des garanties souscrites.
La réparation du tuyau sera-t-elle remboursée ?
La mise en œuvre et le coût pour réparer la canalisation relèvent parfois d’options spécifiques du contrat. Certaines assurances prennent en charge la recherche de fuite et la remise en état des canalisations sous conditions strictes.
Il convient de consulter votre police avant d’espérer un remboursement automatique de l’intervention du plombier.
Les murs, sols et meubles abîmés sont-ils couverts ?
Les éléments endommagés par l’eau peuvent être indemnisés au titre du dégât des eaux, mais le montant dépendra des plafonds et de la franchise. Un parquet gondolé ou une cloison imbibée ne sont pas traités de la même façon selon les contrats.
Pensez aussi à prendre des photos et à conserver tout élément détérioré pour faciliter l’expertise.
Si l’eau atteint le logement du voisin que se passe-t-il ?
La responsabilité à l’égard de tiers peut être engagée si le sinistre traverse un plancher ou un mur. La garantie de responsabilité civile de votre contrat peut couvrir les réparations chez le voisin, dans les limites prévues.
Les sommes demandées par un tiers peuvent rapidement dépasser le coût initial des travaux, ce qui rend la protection indispensable.
Fuite apparue plusieurs jours après les travaux quelles conséquences ?
Certaines défaillances ne se manifestent pas immédiatement. Un raccord mal positionné peut lâcher après quelques usages et révéler un dégât parfois volumineux.
La date de découverte influence souvent l’analyse de l’assureur. Une fuite détectée immédiatement reste généralement un incident de bricolage, tandis qu’une détérioration tardive peut être considérée comme un sinistre majeur.
Bricolage électrique et risques d’incendie que prévoir ?
Intervenir sur l’électricité demande vigilance et compétences précises. Un conducteur mal serré ou un appareillage inadapté peut provoquer un échauffement, un court-circuit, voire un départ de feu.
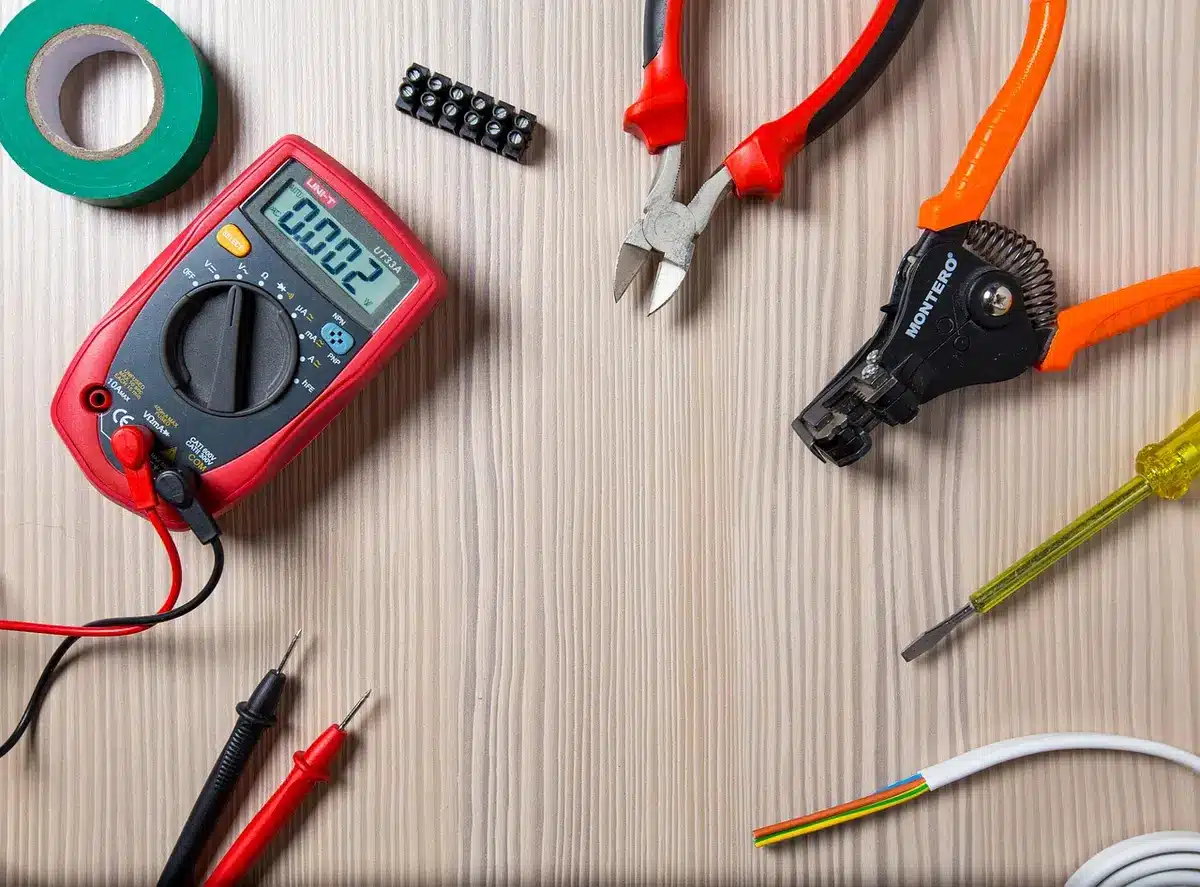
Lorsque l’incendie fait suite à une intervention de l’occupant, l’indemnisation dépendra du contrat et des circonstances. Pour ce type de travaux à risque, faire appel à un professionnel correctement assuré demeure souvent la solution la plus sûre.
Dommages causés à autrui êtes-vous couvert ?
Les incidents qui affectent des tiers sont parfois les plus coûteux. Un matériau tombé sur une voiture, une inondation provoquée dans le logement du dessous ou une blessure d’un voisin peuvent engager votre responsabilité.
La garantie de responsabilité civile de l’assurance habitation vise précisément à répondre à ces situations, mais elle comporte des limites et des exclusions qu’il faut connaître.
Matériel emprunté ou loué êtes-vous protégé ?
Vous n’utilisez pas forcément votre propre matériel. Un prêt entre voisins ou une location pour un week-end ne garantit pas automatiquement la même couverture qu’un équipement personnel. Certaines options peuvent couvrir les biens empruntés ou loués, mais pas toutes.
Vérifiez les conditions du loueur et demandez si une assurance complémentaire est nécessaire avant d’emprunter un appareil coûteux.
Quand le bricolage dépasse l’amateurisme quels travaux demandent un pro ?
La distinction entre un bricolage et un chantier professionnel tient à l’ampleur des interventions et aux risques encourus. Toucher à la structure, à la toiture ou aux réseaux majeurs impose des règles techniques et administratives.
- Ouverture d’un mur porteur ou modification de la charpente.
- Transformation complète de l’installation électrique ou du réseau de gaz.
- Travaux affectant l’étanchéité ou la solidité du bâtiment.
Pour ces travaux, les assurances professionnelles et les garanties décennales des artisans offrent des protections absentes lors d’un bricolage individuel.
Que faire si le bricolage se transforme en sinistre quelles démarches suivre ?
La première priorité consiste à sécuriser les lieux pour éviter toute aggravation. En cas de fuite, coupez l’arrivée d’eau si cela peut être fait sans danger. En cas de danger électrique ou d’incendie, mettez à l’abri les personnes et appelez les secours.
Ensuite, certaines actions facilitent la prise en charge par l’assureur. Prenez des photos, conservez les éléments endommagés lorsque cela est possible et rassemblez les factures des biens touchés.
- Notez les circonstances précises du sinistre et la date de découverte.
- Contactez rapidement votre assureur pour déclarer le sinistre.
- Évitez de réaliser des réparations définitives avant l’accord de l’expert, sauf pour empêcher l’aggravation.
L’assureur indiquera alors les garanties susceptibles d’intervenir et les démarches administratives à effectuer pour l’ouverture d’un dossier.